Автоматизация кредитования
Как создать кредитную платформу, работающую одним потоком: NeoFin от заявки до погашения
NeoFin — платформа автоматизации кредитования, которую Logics7 построила и ведёт. Заметка о том, почему заявку, принятие решения и обслуживание нужно проектировать как один поток и что это определяет до того, как кто-то напишет код.
NeoFin — платформа автоматизации кредитования, которую Logics7 построила и ведёт. Финансовое лицензирование остаётся за соответствующим оператором и юрисдикцией; продукт и исполнение рабочих процессов — за Logics7. Заметка описывает продуктовую логику и не делает заявлений о результатах каких-либо кредиторов.
Ключевые тезисы
- Как создать кредитную платформу: спроектировать заявку, решение, документы, выдачу и погашение как один поток в одной записи.
- Каждый шов между отдельными системами добавляет ручную работу, ошибки и разрывы в аудиторском следе.
- Лицензия остаётся у оператора; продукт и исполнение рабочих процессов — за Logics7.
Обычный ответ на вопрос, как создать кредитную платформу, — список модулей: фронтенд, скоринговый движок, инструмент для документов, система обслуживания. Мы начинаем с другого конца. Кредитование — это один поток: заявка, проверка, решение, документы, выдача, погашение. И платформу нужно спроектировать как этот поток, прежде чем делить её на компоненты.
NeoFin, платформа автоматизации кредитования, которую мы строим и ведём, показывает, что это значит: где рвутся швы, что определяет выбор между разработкой и покупкой и для чего ещё подходит эта модель.
Что такое NeoFin и у кого лицензия
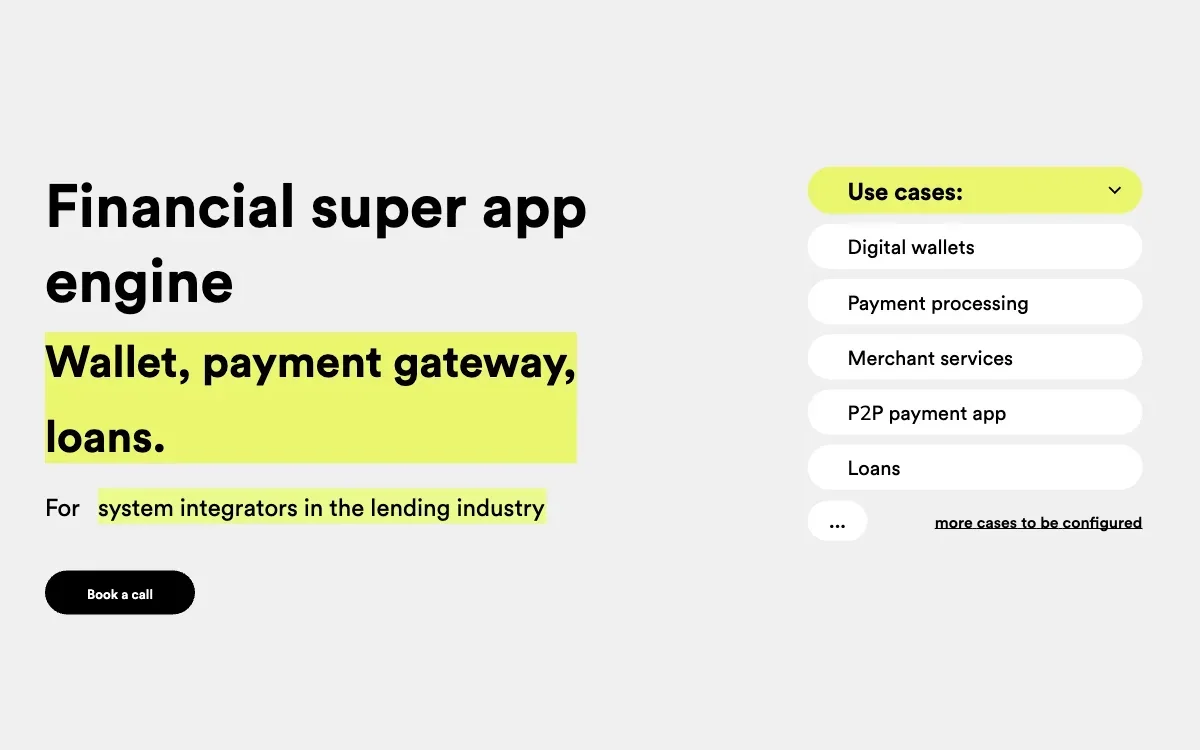
NeoFin — облачная платформа, которая покрывает кредитный цикл от заявки — онлайн, в мобильном приложении или в отделении — до погашения, обслуживания и работы с просроченной задолженностью. Одна модель данных внизу, один поток сверху: кредитор видит одну и ту же запись от заявки до погашения.
Платформа собрана из компонентов, а не как монолит: 10 готовых компонентов, среди них цифровой онбординг и KYC, конструктор продуктов, студия андеррайтинга, CRM и BI, коннектор источников данных, контроль просроченной задолженности и управление документами. На одном ядре работают 3 продуктовые линии — кошелёк, платежи и кредиты — и 8 видов кредитов: займы до зарплаты, потребительские кредиты, POS-кредиты и BNPL, кредитные карты, микрофинансирование, рассрочка, P2P-кредитование и кредитные линии.
Лицензия не наша. Финансовое лицензирование остаётся за соответствующим оператором и юрисдикцией; на каждом рынке NeoFin работает под лицензией оператора, а не заменяет её. Продукт и исполнение рабочих процессов — за Logics7. Экраны и модули — в кейсе NeoFin.
Как создать кредитную платформу: жизненный цикл как один поток
Любой кредитный продукт проходит одну и ту же цепочку. Если собирать её заново для каждого нового продукта, каждый запуск превращается в проект, а каждое изменение правил затрагивает несколько систем. Альтернатива — один поток в одной записи, где каждый этап читает то, что записал предыдущий.
- 01ЗаявкаОнлайн, в мобильном приложении или в отделении.
- 02ПроверкаДанные заявителя и проверка личности (KYC).
- 03Скоринг и решениеПравила задаются в студии андеррайтинга.
- 04Документы и подписаниеЭлектронные документы и электронная подпись.
- 05ВыдачаОдобренный кредит выплачивается.
- 06Погашение и обслуживаниеПогашения, контроль просрочки и взыскание.
Заявка и KYC
Запись начинается здесь. NeoFin принимает заявки онлайн, в мобильном приложении или в отделении — с формами и проверкой личности для веба и мобильных устройств. Каждый канал должен писать в одну и ту же запись, чтобы заявку из отделения потом не вводили заново. Обязанности по KYC и AML лежат на кредиторе; платформа должна один раз зафиксировать подтверждения и хранить их вместе с кредитом.
Принятие решения и андеррайтинг
Кредитный скоринг и решение работают в студии андеррайтинга и движке принятия решений; сторонние данные поступают через коннектор источников данных. Кредитная политика — кто проходит, что заёмщику по силам, на каких условиях — это набор правил, которые бизнес может читать и менять без релиза. Этим движок кредитных решений отличается от вызова скоринга, спрятанного в коде: решение можно проверить, когда кто-то спросит, почему оно было принято.
Документы, подписание и выдача
Кредитные документы оформляются в электронном виде, подписываются и хранятся вместе с заявкой; управление документами и электронная подпись — часть платформы. Выдача ссылается на ту же запись, что и решение, и документ, а кошелёк и платёжный шлюз работают на том же движке, что и кредиты.
Обслуживание, погашение и взыскание
После выдачи кредит становится задачей обслуживания: погашения по графику платежей, контроль просрочки и взыскание. Именно здесь система управления кредитами (LMS) обычно принимает эстафету у системы выдачи кредитов (LOS), и именно здесь многие платформы разделяют запись. В NeoFin оформление и выдача кредитов, управление ими и их учёт находятся в одной модели данных, поэтому обслуживание и взыскание работают с той же историей, на основе которой принималось решение.
Почему кредитные модули расходятся по швам
Большинство кредиторов сшивают вместе фронтенд, скорингового вендора, инструмент для документов и систему обслуживания. Каждый из них может быть хорош сам по себе; проблема — в швах. Каждая передача — это ручная работа, задержка, ошибка и разрыв в аудиторском следе. Записи о заёмщиках дублируются, а одно изменение кредитной политики приходится вносить в нескольких местах.
| Этап | Какие данные создаёт | Обычный владелец | Что ломается при разделении |
|---|---|---|---|
| Заявка и KYC | Данные заявителя, подтверждение личности | Продажи и онбординг | Повторный ввод; дубли записей о заёмщиках |
| Скоринг и решение | Скоринговый балл, решение, причины | Кредитный риск | Причины теряются; разрывы в аудиторском следе |
| Документы и подписание | Подписанный кредитный договор | Операционный и юридический отделы | Подписанные условия расходятся с одобренными |
| Выдача | Платёжное поручение и подтверждение | Финансы | Выплаты не сопоставлены с одобренной записью |
| Погашение и обслуживание | Погашения, просрочки, история взыскания | Обслуживание и взыскание | Взыскание не видит исходного решения |
В этом практическая суть того, как создать кредитную платформу. NeoFin спроектирован так, чтобы решение, документ и платёж ссылались на одну и ту же запись: процесс каждый раз ведёт себя одинаково и остаётся проверяемым. Скорость следует из этого; она не самоцель.
Разработать или купить: что решает
Разработать или купить кредитное ПО — редко чистый выбор. White-label-система управления кредитами быстра, когда ваш процесс совпадает с продуктом. Разработка системы выдачи кредитов с нуля окупается, только когда кредитная логика — ваше преимущество. Настройка продуктов на одном ядре находится посередине. Для любой цифровой кредитной платформы маршрут определяют три вопроса.
Лицензирование и юрисдикция
Программное обеспечение не даёт лицензии на кредитование. Лицензирование, защита данных и правила потребительского кредитования различаются от рынка к рынку; в Великобритании, например, компаниям потребительского кредитования нужна авторизация FCA. Решите, у кого будет лицензия, прежде чем решать, как создать кредитную платформу: программное обеспечение должно соответствовать регуляторным обязанностям этого оператора, а не наоборот.
Кому принадлежит логика решений
Кредитная политика — это и есть бизнес, а не деталь реализации. Если правила живут в коде вендора, каждое изменение ждёт релиза. В NeoFin кредитные продукты, правила скоринга и процессы задаются в конструкторе продуктов и студии андеррайтинга, поэтому изменение правила не обязано становиться релизом. Но за исключения всё равно кто-то должен отвечать.
Третий вопрос — кто ведёт платформу. Интеграцию с учётными и core-системами нужно проектировать, а не прикручивать, а платформу — мониторить, выпускать и поддерживать. Это постоянная работа, поэтому мы ведём NeoFin, а не только поставляем его.
Для чего можно построить эту модель
Та же структура — одна запись, компоненты на одном движке, правила, которыми владеет бизнес, — подходит и для других продуктов автоматизации кредитования:
- Кредитные платформы для банков, микрофинансовых организаций и кредитных кооперативов
- BNPL и торговое кредитование
- Встроенное кредитование внутри маркетплейсов и платформ
- Внутренние инструменты для кредитных решений
- Процессы обслуживания и взыскания
Мы строим их как продукты, которые потом ведём: никакой разработки без продуктовой логики. Для нового кредитного продукта Product Partnership сначала проверяет, есть ли у него рынок, платящий пользователь и путь к запуску, — до любых решений о том, как создать кредитную платформу или каким будет MVP. Если ваш кредитный процесс держится на передачах между системами, начните с процесса, а не с инструмента: Annual Product Operations. Для работающего кредитного продукта с пользователями, который остановился в росте, Existing Product Review — это то, как Logics7 решает, входить ли в долю.
Вопросы читателей
Нужна ли лицензия для работы кредитной платформы?
Обычно да, если вы выдаёте кредиты: потребительское кредитование регулируется на многих рынках, а лицензия принадлежит кредитору, а не программному обеспечению. В Великобритании компаниям потребительского кредитования нужна авторизация FCA. NeoFin работает под лицензией оператора на каждом рынке. Проверьте правила своей юрисдикции с консультантом по регулированию; это не юридическая консультация.
Разрабатывать или покупать систему выдачи кредитов?
Покупайте, когда ваш процесс совпадает с продуктом; разрабатывайте или настраивайте, когда ваше преимущество — кредитная политика, линейка кредитов или рынок. Сначала решите, у кого лицензия, кому принадлежит логика решений и кто ведёт платформу после запуска. Эти ответы определяют, как создать кредитную платформу, сильнее, чем выбор стека.
Чем LOS отличается от LMS?
Система выдачи кредитов (LOS) ведёт кредит от заявки до решения и выдачи; система управления кредитами (LMS) — после этого: погашения, обслуживание, просроченная задолженность и учёт. Когда это отдельные продукты, запись разделяется в момент выдачи. В NeoFin оформление кредитов и управление ими находятся в одной модели данных, с одной записью от заявки до погашения.
Автор
Kostiantyn Halynskyi
Директор по продукту
Превращает бизнес-логику в структуру продукта: проектирует и выпускает в одном цикле.
Познакомиться с командой
Работаете над чем-то похожим? Начните разговор.
Новый продукт, бизнес-процесс, работающий продукт, грантовая заявка или рекомендация — нескольких строк достаточно, чтобы найти правильный следующий шаг.
Мы отвечаем в течение одного рабочего дня.