Automatización de crédito y préstamos
Cómo crear una plataforma de préstamos como un solo flujo: NeoFin, de la solicitud al reembolso
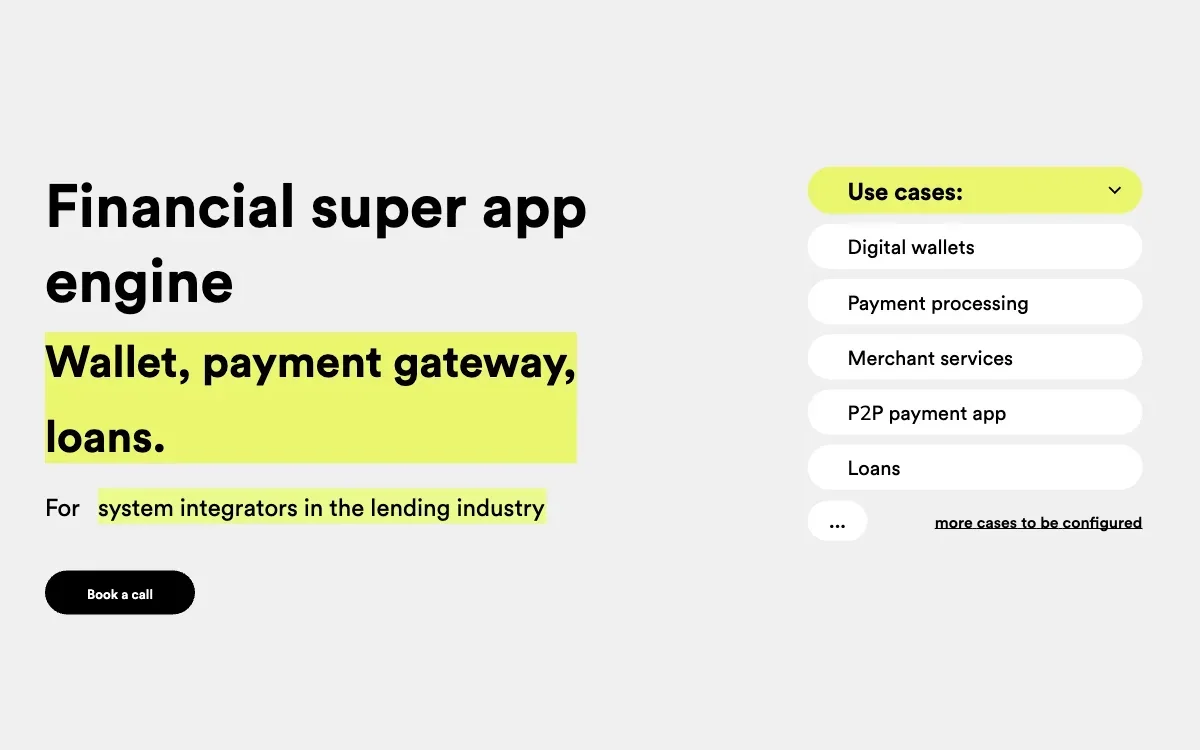
NeoFin es una plataforma de automatización de préstamos construida y operada por Logics7. Una nota sobre por qué la solicitud, la decisión y la gestión deben diseñarse como un solo flujo, y qué decide eso antes de que nadie escriba código.
NeoFin — una plataforma de automatización de préstamos construida y operada por Logics7. La licencia financiera corresponde al operador y a la jurisdicción pertinentes; la ejecución del producto y del flujo de trabajo es de Logics7. Esta nota describe la lógica de producto y no afirma nada sobre los resultados de ningún prestamista.
Puntos clave
- Cómo crear una plataforma de préstamos: diseñe solicitud, decisión, documentos, desembolso y reembolso como un solo flujo sobre un solo registro.
- Cada costura entre sistemas separados añade trabajo manual, errores y huecos en la pista de auditoría.
- La licencia sigue siendo del operador; la ejecución del producto y del flujo de trabajo es de Logics7.
La respuesta habitual a cómo crear una plataforma de préstamos es una lista de módulos: un front-end, un motor de scoring, una herramienta documental, un sistema de gestión. Nosotros empezamos por el otro extremo. El crédito es un solo flujo —solicitud, verificación, decisión, documentos, desembolso, reembolso— y la plataforma tiene que diseñarse como ese flujo antes de dividirse en componentes.
NeoFin, la plataforma de automatización de préstamos que construimos y operamos, muestra lo que eso significa: dónde se rompen las costuras, qué decide entre construir y comprar, y a qué más se ajusta el modelo.
Qué es NeoFin y quién tiene la licencia
NeoFin es una plataforma en la nube que cubre el ciclo de crédito desde la solicitud —en línea, en una app móvil o en una sucursal— hasta el reembolso, la gestión y el tratamiento de las cuentas en mora. Un modelo de datos debajo, un flujo encima: el prestamista ve el mismo registro de la solicitud al reembolso.
Está construida con componentes, no como un monolito: 10 componentes listos para usar, entre ellos onboarding digital y KYC, un configurador de productos, un estudio de underwriting, CRM y BI, un conector de fuentes de datos, seguimiento de la mora y gestión documental. Incluye 3 líneas de producto —monedero, pagos y préstamos— y 8 tipos de préstamo sobre un mismo núcleo: minicréditos, préstamos al consumo, POS y BNPL, tarjetas de crédito, microfinanzas, préstamos a plazos, peer-to-peer y líneas de crédito.
La licencia no es nuestra. La licencia financiera corresponde al operador y a la jurisdicción pertinentes; NeoFin funciona bajo la licencia del operador en cada mercado, no la sustituye. La ejecución del producto y del flujo de trabajo es de Logics7. Las pantallas y los módulos están en el caso de estudio de NeoFin.
Cómo crear una plataforma de préstamos: el ciclo de vida como un solo flujo
Todo producto de préstamo recorre la misma cadena. Si se reconstruye para cada producto nuevo, cada lanzamiento se convierte en un proyecto y cada cambio de regla afecta a varios sistemas. La alternativa es un solo flujo sobre un solo registro, en el que cada etapa lee lo que escribió la anterior.
- 01SolicitudEn línea, en una app móvil o en una sucursal.
- 02VerificaciónDatos del solicitante y comprobación de identidad (KYC).
- 03Scoring y decisiónReglas definidas en el estudio de underwriting.
- 04Documentos y firmaDocumentos electrónicos y firma electrónica.
- 05DesembolsoSe abona el préstamo aprobado.
- 06Reembolso y gestiónReembolsos, seguimiento de la mora y recobro.
Solicitud y KYC
El registro empieza aquí. NeoFin recibe solicitudes en línea, en una app móvil o en una sucursal, con formularios y comprobación de identidad para web y móvil. Cada canal debería escribir en el mismo registro, para que una solicitud hecha en sucursal no se vuelva a teclear después. Las obligaciones de KYC y de prevención del blanqueo (AML) recaen en el prestamista; una plataforma debería capturar la evidencia una sola vez y guardarla con el préstamo.
Decisión y underwriting
El scoring crediticio y la decisión se ejecutan en el estudio de underwriting y el motor de decisión; los datos de terceros entran a través del conector de fuentes de datos. La política de crédito —quién cumple los requisitos, qué es asumible, en qué condiciones— es un conjunto de reglas que el negocio puede leer y cambiar sin una nueva versión. Eso distingue un motor de decisión crediticia de una llamada de scoring enterrada en el código: la decisión se puede auditar cuando alguien pregunta por qué se tomó.
Documentos, firma y desembolso
Los documentos del préstamo se emiten electrónicamente, se firman y se guardan con la solicitud; la gestión documental y la firma electrónica forman parte de la plataforma. El desembolso remite al mismo registro que la decisión y el documento, y el monedero y la pasarela de pago funcionan sobre el mismo motor que los préstamos.
Gestión, reembolso y recobro
Tras el desembolso, el préstamo se convierte en una tarea de gestión: reembolsos según el calendario de pagos, seguimiento de la mora y recobro. Aquí es donde un sistema de gestión de préstamos (LMS) suele tomar el relevo del sistema de originación de préstamos (LOS), y donde muchas plataformas parten el registro. En NeoFin, la originación, la gestión y la contabilidad de los préstamos están sobre un mismo modelo de datos, así que la gestión y el recobro trabajan con el mismo historial sobre el que se tomó la decisión.
Por qué los módulos de préstamo se rompen por las costuras
La mayoría de los prestamistas cosen un front-end, un proveedor de scoring, una herramienta documental y un sistema de gestión. Cada uno puede ser bueno por sí solo; el problema son las costuras. Cada traspaso es trabajo manual, demora, error y un hueco en la pista de auditoría. Los registros de prestatarios se duplican, y un cambio en la política de crédito hay que hacerlo en varios sitios.
| Etapa | Datos que produce | Responsable habitual | Qué se rompe al separarla |
|---|---|---|---|
| Solicitud y KYC | Datos del solicitante, evidencia de identidad | Ventas y onboarding | Datos que se vuelven a teclear; registros de prestatarios duplicados |
| Scoring y decisión | Puntuación, decisión, motivos | Riesgo de crédito | Motivos perdidos; huecos en la pista de auditoría |
| Documentos y firma | Contrato de préstamo firmado | Operaciones y legal | Las condiciones firmadas se desvían de las aprobadas |
| Desembolso | Orden de pago y confirmación | Finanzas | Pagos sin vincular a un registro aprobado |
| Reembolso y gestión | Reembolsos, impagos, historial de recobro | Gestión y recobro | El recobro no ve la decisión original |
Este es el núcleo práctico de cómo crear una plataforma de préstamos. NeoFin se diseñó para que la decisión, el documento y el pago remitan al mismo registro: el proceso se comporta igual cada vez y sigue siendo auditable. La velocidad se deriva de ahí; no es el objetivo en sí.
Construir o comprar: qué lo decide
Construir o comprar software de préstamos rara vez es una elección limpia. Un sistema de gestión de préstamos en marca blanca es rápido cuando su proceso coincide con el producto. El desarrollo de software de préstamos desde cero, empezando por la originación, solo compensa cuando la lógica de crédito es su ventaja. Configurar productos sobre un mismo núcleo queda entre ambos. Para cualquier plataforma de préstamos digital, tres preguntas deciden la ruta.
Licencias y jurisdicción
El software no lleva consigo una licencia para prestar. Las licencias, la protección de datos y las normas de crédito al consumo varían según el mercado; en el Reino Unido, por ejemplo, las empresas de crédito al consumo necesitan la autorización de la FCA. Decida quién tiene la licencia antes de decidir cómo crear una plataforma de préstamos: el software tiene que ajustarse a las obligaciones de cumplimiento de ese operador, no al revés.
Quién es dueño de la lógica de decisión
La política de crédito es el negocio, no un detalle de implementación. Si las reglas viven en el código de un proveedor, cada cambio espera a una nueva versión. En NeoFin, los productos de préstamo, las reglas de scoring y los flujos se definen en el configurador de productos y en el estudio de underwriting, así que un cambio de regla no tiene por qué convertirse en una nueva versión. Aun así, alguien tiene que responder de las excepciones.
La tercera pregunta es quién la opera. La integración con los sistemas contables y core hay que diseñarla, no acoplarla a posteriori, y la plataforma hay que monitorizarla, publicar sus versiones y darle soporte. Es un trabajo continuo, y por eso operamos NeoFin en lugar de limitarnos a entregarlo.
Para qué se puede construir este modelo
La misma estructura —un registro, componentes sobre un motor, reglas que controla el negocio— sirve para otros productos de automatización de préstamos:
- Plataformas de préstamo para bancos, instituciones de microfinanzas y cooperativas de crédito
- Pago aplazado (BNPL) y crédito comercial
- Crédito integrado en marketplaces y plataformas
- Herramientas internas de decisión crediticia
- Flujos de gestión y recobro
Los construimos como productos para operar: no hay desarrollo sin lógica de producto. Para un nuevo producto de préstamo, Product Partnership comprueba primero si tiene mercado, un usuario que pague y un camino hasta el lanzamiento, antes de cualquier decisión sobre cómo crear una plataforma de préstamos o definir el alcance de un MVP. Si su proceso de crédito depende de traspasos entre sistemas, empiece por el proceso, no por la herramienta: Annual Product Operations. Para un producto de préstamo en producción, con usuarios y estancado, Existing Product Review es la forma en que Logics7 decide si tomar una participación.
Preguntas que hacen los lectores
¿Se necesita una licencia para operar una plataforma de préstamos?
Normalmente sí, si usted presta: el crédito al consumo está regulado en muchos mercados, y la licencia pertenece al prestamista, no al software. En el Reino Unido, las empresas de crédito al consumo necesitan la autorización de la FCA. NeoFin funciona bajo la licencia del operador en cada mercado. Compruebe las normas de su jurisdicción con un asesor regulatorio; esto no es asesoramiento legal.
¿Conviene construir o comprar software de originación de préstamos?
Compre cuando su proceso coincida con el producto; construya o configure cuando su política de crédito, su gama de préstamos o su mercado sean su ventaja. Decida primero quién tiene la licencia, quién es dueño de la lógica de decisión y quién opera la plataforma después del lanzamiento. Esas respuestas determinan cómo crear una plataforma de préstamos más que la elección de tecnología.
¿Qué diferencia hay entre un LOS y un LMS?
Un sistema de originación de préstamos (LOS) lleva un préstamo de la solicitud a la decisión y el desembolso; un sistema de gestión de préstamos (LMS) lo gestiona después: reembolsos, gestión, cuentas en mora y contabilidad. Cuando son productos separados, el registro se parte en el desembolso. NeoFin mantiene la originación y la gestión de préstamos sobre un mismo modelo de datos, con un solo registro de la solicitud al reembolso.
Escrito por
Kostiantyn Halynskyi
Director de producto
Convierte la lógica de negocio en estructura de producto, diseñando y entregando en la misma pasada.
Conocer al equipo
¿Trabaja en algo parecido? Iniciar una conversación.
Un producto nuevo, un proceso de negocio, un producto en marcha, una solicitud de subvención o una presentación: unas líneas bastan para encontrar el siguiente paso adecuado.
Respondemos en un día laborable.