Automatizace úvěrů
Jak vytvořit úvěrovou platformu jako jeden tok: NeoFin od žádosti po splacení
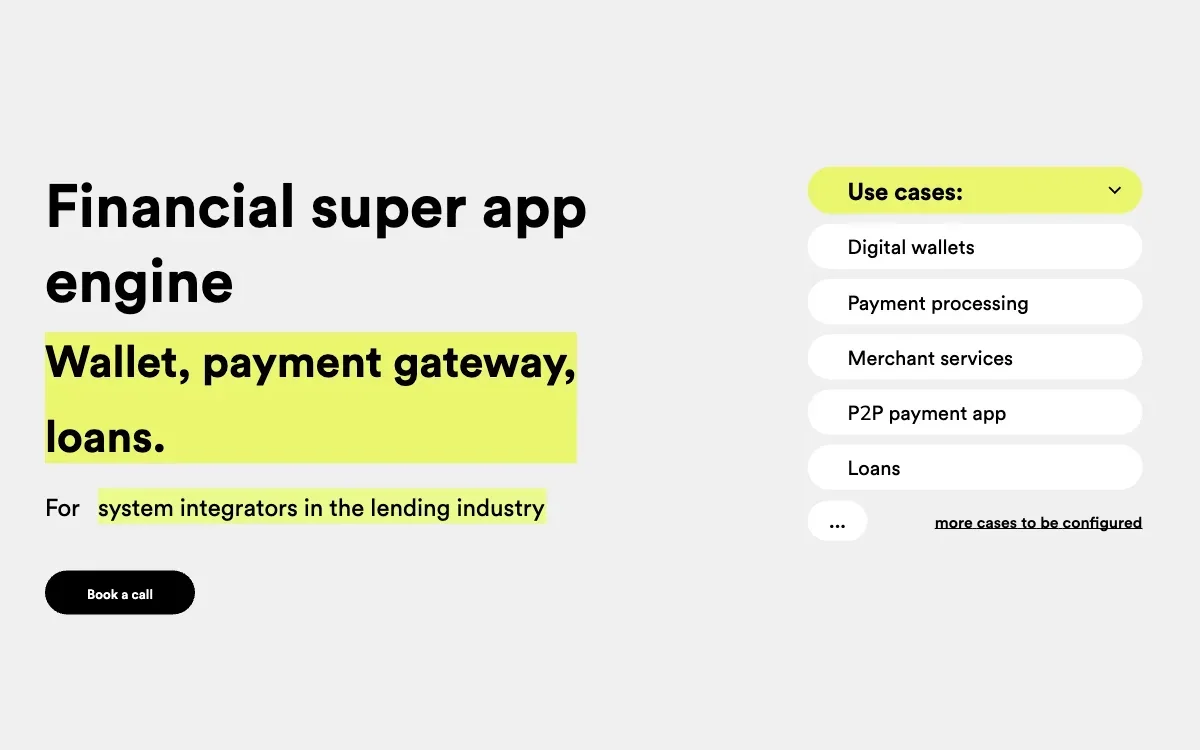
NeoFin je platforma pro automatizaci úvěrů, kterou Logics7 postavila a provozuje. Poznámka o tom, proč musí být žádost, rozhodování a správa navržené jako jeden tok, a co to určuje dřív, než kdokoli napíše kód.
NeoFin – platforma pro automatizaci úvěrů, kterou Logics7 postavila a provozuje. Finanční licencování zůstává na příslušném provozovateli a jurisdikci; realizace produktu a procesů je na Logics7. Tato poznámka popisuje produktovou logiku a netvrdí nic o výsledcích jakéhokoli poskytovatele úvěrů.
Klíčové body
- Jak vytvořit úvěrovou platformu: žádost, rozhodnutí, dokumenty, čerpání a splácení navrhněte jako jeden tok na jednom záznamu.
- Každý šev mezi samostatnými systémy přidává ruční práci, chyby a mezery v auditní stopě.
- Licence zůstává u provozovatele; realizace produktu a procesů je na Logics7.
Obvyklá odpověď na otázku, jak vytvořit úvěrovou platformu, je seznam modulů: front-end, skóringový engine, dokumentový nástroj, systém správy. My začínáme z druhého konce. Úvěrování je jeden tok – žádost, ověření, rozhodnutí, dokumenty, čerpání, splácení – a platforma musí být navržena jako tento tok dřív, než se rozdělí na komponenty.
NeoFin, platforma pro automatizaci úvěrů, kterou stavíme a provozujeme, ukazuje, co to znamená: kde se švy trhají, co rozhoduje mezi vývojem a nákupem a na co dalšího se tento model hodí.
Co je NeoFin a kdo drží licenci
NeoFin je cloudová platforma, která pokrývá úvěrový cyklus od žádosti – online, v mobilní aplikaci nebo na pobočce – po splácení, správu a práci s pohledávkami po splatnosti. Dole jeden datový model, nahoře jeden tok: poskytovatel úvěru vidí tentýž záznam od žádosti po splacení.
Je postavená z komponent, ne jako monolit: 10 předpřipravených komponent, mezi nimi digitální onboarding a KYC, konfigurátor produktů, studio underwritingu, CRM a BI, datový konektor, sledování pohledávek po splatnosti a správa dokumentů. Nese 3 produktové linie – peněženku, platby a úvěry – a 8 typů úvěrů na jednom jádře: payday půjčky, spotřebitelské úvěry, POS a BNPL, kreditní karty, mikrofinancování, splátkové úvěry, peer-to-peer a úvěrové linky.
Licence není naše. Finanční licencování zůstává na příslušném provozovateli a jurisdikci; NeoFin běží na každém trhu pod licencí provozovatele, místo aby ji nahrazoval. Realizace produktu a procesů je na Logics7. Obrazovky a moduly najdete v případové studii NeoFin.
Jak vytvořit úvěrovou platformu: životní cyklus jako jeden tok
Každý úvěrový produkt prochází stejným řetězcem. Když ho pro každý nový produkt stavíte znovu, stane se z každého spuštění projekt a každá změna pravidla zasáhne několik systémů. Alternativou je jeden tok na jednom záznamu, kde každá fáze čte to, co zapsala ta předchozí.
- 01ŽádostOnline, v mobilní aplikaci nebo na pobočce.
- 02OvěřeníÚdaje žadatele a ověření totožnosti (KYC).
- 03Skóring a rozhodnutíPravidla nastavená ve studiu underwritingu.
- 04Dokumenty a podpisElektronické dokumenty a elektronický podpis.
- 05ČerpáníSchválený úvěr se vyplatí.
- 06Splácení a správaSplátky, sledování pohledávek po splatnosti a vymáhání.
Žádost a KYC
Záznam začíná tady. NeoFin přijímá žádosti online, v mobilní aplikaci nebo na pobočce, s formuláři a ověřením totožnosti pro web i mobil. Každý kanál by měl zapisovat do stejného záznamu, aby se žádost z pobočky později znovu nepřepisovala. Povinnosti KYC a AML nese poskytovatel úvěru; platforma by měla doklady zachytit jednou a uchovat je u úvěru.
Rozhodování a underwriting
Úvěrový skóring a rozhodnutí běží ve studiu underwritingu a v rozhodovacím enginu; data třetích stran vstupují přes datový konektor. Úvěrová politika – kdo splňuje podmínky, co si žadatel může dovolit a za jakých podmínek – je sada pravidel, kterou byznys přečte a změní bez nového vydání. Tím se úvěrový rozhodovací engine liší od volání skóringu zahrabaného v kódu: rozhodnutí lze auditovat, když se někdo zeptá, proč padlo.
Dokumenty, podpis a čerpání
Úvěrové dokumenty se vydávají elektronicky, podepisují a uchovávají u žádosti; správa dokumentů a elektronický podpis jsou součástí platformy. Čerpání odkazuje na stejný záznam jako rozhodnutí a dokument a peněženka i platební brána běží na stejném enginu jako úvěry.
Správa, splácení a vymáhání
Po čerpání se z úvěru stává úkol správy: splátky podle splátkového kalendáře, sledování pohledávek po splatnosti a vymáhání. Právě tady obvykle přebírá systém pro správu úvěrů (LMS) od systému pro poskytování úvěrů (LOS) a právě tady mnoho platforem záznam rozdělí. V NeoFin leží poskytování, správa i účetnictví úvěrů na jednom datovém modelu, takže správa a vymáhání pracují s historií, na jejímž základě padlo rozhodnutí.
Proč se úvěrové moduly trhají ve švech
Většina poskytovatelů úvěrů sešívá front-end, dodavatele skóringu, dokumentový nástroj a systém správy. Každý z nich může být sám o sobě dobrý; problémem jsou švy. Každé předání je ruční práce, zdržení, chyba a mezera v auditní stopě. Záznamy dlužníků se duplikují a jednu změnu úvěrové politiky je třeba udělat na několika místech.
| Fáze | Data, která vytváří | Obvyklý vlastník | Co se rozbije při rozdělení |
|---|---|---|---|
| Žádost a KYC | Údaje žadatele, doklady totožnosti | Obchod a onboarding | Opětovné přepisování; duplicitní záznamy dlužníků |
| Skóring a rozhodnutí | Skóre, rozhodnutí, důvody | Úvěrové riziko | Ztracené důvody; mezery v auditní stopě |
| Dokumenty a podpis | Podepsaná úvěrová smlouva | Provoz a právní oddělení | Podepsané podmínky se odchýlí od schválených |
| Čerpání | Platební příkaz a potvrzení | Finance | Výplaty nespárované se schváleným záznamem |
| Splácení a správa | Splátky, nedoplatky, historie vymáhání | Správa a vymáhání | Vymáhání nevidí původní rozhodnutí |
To je praktické jádro otázky, jak vytvořit úvěrovou platformu. NeoFin byl navržen tak, aby rozhodnutí, dokument i platba odkazovaly na tentýž záznam: proces se pokaždé chová stejně a zůstává auditovatelný. Rychlost z toho plyne; není cílem sama o sobě.
Vyvinout, nebo koupit: co o tom rozhoduje
Vyvinout, nebo koupit úvěrový software je zřídka čistá volba. White-label systém pro správu úvěrů je rychlý, když váš proces odpovídá produktu. Vývoj softwaru pro poskytování úvěrů od nuly se vyplatí jen tehdy, když je úvěrová logika vaší výhodou. Konfigurace produktů na jednom jádře leží mezi tím. U každé digitální úvěrové platformy rozhodují o postupu tři otázky.
Licencování a jurisdikce
Software s sebou nenese licenci k poskytování úvěrů. Licencování, ochrana údajů a pravidla spotřebitelského úvěru se liší podle trhu; ve Spojeném království například firmy poskytující spotřebitelský úvěr potřebují povolení FCA. Rozhodněte, kdo bude držet licenci, dřív, než rozhodnete, jak vytvořit úvěrovou platformu: software se musí přizpůsobit povinnostem daného provozovatele v oblasti compliance, ne naopak.
Kdo vlastní rozhodovací logiku
Úvěrová politika je byznys, ne implementační detail. Pokud pravidla žijí v kódu dodavatele, každá změna čeká na vydání. V NeoFin se úvěrové produkty, skóringová pravidla a procesy nastavují v konfigurátoru produktů a ve studiu underwritingu, takže změna pravidla nemusí znamenat nové vydání. Za výjimky ale musí někdo odpovídat.
Třetí otázka zní, kdo platformu provozuje. Integraci s účetními a core systémy je třeba navrhnout, ne přišroubovat, a platformu je třeba monitorovat, vydávat a podporovat. To je průběžná práce, a proto NeoFin provozujeme, ne jen dodáváme.
Na co lze tento model postavit
Stejná struktura – jeden záznam, komponenty na jednom enginu, pravidla, která vlastní byznys – poslouží i dalším produktům pro automatizaci úvěrů:
- Úvěrové platformy pro banky, mikrofinanční instituce a úvěrová družstva
- Odložené platby (BNPL) a obchodní úvěry
- Vestavěné úvěrování (embedded lending) uvnitř tržišť a platforem
- Interní nástroje pro úvěrová rozhodnutí
- Procesy správy a vymáhání
Stavíme je jako produkty k provozu: žádný vývoj bez produktové logiky. U nového úvěrového produktu Product Partnership nejprve ověří, zda má trh, platícího uživatele a cestu k uvedení, dřív než padne jakékoli rozhodnutí o tom, jak vytvořit úvěrovou platformu nebo jak vymezit MVP. Pokud váš úvěrový proces stojí na předávkách mezi systémy, začněte procesem, ne nástrojem: Annual Product Operations. U živého úvěrového produktu s uživateli, který stagnuje, je Existing Product Review způsob, jakým Logics7 rozhoduje, zda v něm získá podíl.
Otázky čtenářů
Potřebujete k provozu úvěrové platformy licenci?
Pokud půjčujete, obvykle ano: spotřebitelské úvěrování je na mnoha trzích regulované a licence patří poskytovateli úvěru, ne softwaru. Ve Spojeném království potřebují firmy poskytující spotřebitelský úvěr povolení FCA. NeoFin běží na každém trhu pod licencí provozovatele. Pravidla pro svou jurisdikci si ověřte s regulatorním poradcem; toto není právní poradenství.
Software pro poskytování úvěrů vyvinout, nebo koupit?
Kupte, když váš proces odpovídá produktu; vyvíjejte nebo konfigurujte, když je vaší výhodou úvěrová politika, nabídka úvěrů nebo trh. Nejdřív rozhodněte, kdo drží licenci, kdo vlastní rozhodovací logiku a kdo bude platformu po spuštění provozovat. Tyto odpovědi ovlivní, jak vytvořit úvěrovou platformu, víc než volba technologií.
Jaký je rozdíl mezi LOS a LMS?
Systém pro poskytování úvěrů (LOS, loan origination system) vede úvěr od žádosti přes rozhodnutí po čerpání; systém pro správu úvěrů (LMS, loan management system) ho vede potom: splátky, správa, pohledávky po splatnosti a účetnictví. Když jsou to oddělené produkty, záznam se při čerpání rozdělí. NeoFin drží poskytování i správu úvěrů na jednom datovém modelu, s jedním záznamem od žádosti po splacení.
Autor
Kostiantyn Halynskyi
Produktový ředitel
Převádí byznysovou logiku do produktové struktury, navrhuje a dodává v jednom kroku.
Poznat tým
Pracujete na něčem podobném? Začněte rozhovor.
Nový produkt, firemní proces, běžící produkt, žádost o grant nebo doporučení – pár řádků stačí, abychom našli správný další krok.
Odpovídáme do jednoho pracovního dne.