Автоматизація кредитування
Як створити кредитну платформу, що працює як один потік: NeoFin від заявки до погашення
NeoFin — платформа автоматизації кредитування, яку побудувала й веде Logics7. Нотатка про те, чому заявку, ухвалення рішення та обслуговування треба проєктувати як один потік і що це визначає ще до того, як хтось напише код.
NeoFin — платформа автоматизації кредитування, яку побудувала й веде Logics7. Фінансове ліцензування залишається за відповідним оператором і юрисдикцією; виконання продукту та робочих процесів — за Logics7. Нотатка описує продуктову логіку і не робить заяв про результати будь-якого кредитора.
Ключові тези
- Як створити кредитну платформу: спроєктуйте заявку, рішення, документи, видачу й погашення як один потік на одному записі.
- Кожен шов між окремими системами додає ручну роботу, помилки й розриви в аудиторському сліді.
- Ліцензія лишається за оператором; продукт і виконання робочих процесів — за Logics7.
Звична відповідь на питання, як створити кредитну платформу, — перелік модулів: фронтенд, скоринговий рушій, інструмент для документів, система обслуговування. Ми починаємо з іншого кінця. Кредитування — це один потік: заявка, перевірка, рішення, документи, видача, погашення, — і платформу треба спроєктувати як цей потік, перш ніж ділити її на компоненти.
NeoFin, платформа автоматизації кредитування, яку ми будуємо й ведемо, показує, що це означає: де рвуться шви, що визначає вибір між розробкою і купівлею і для чого ще підходить ця модель.
Що таке NeoFin і в кого ліцензія
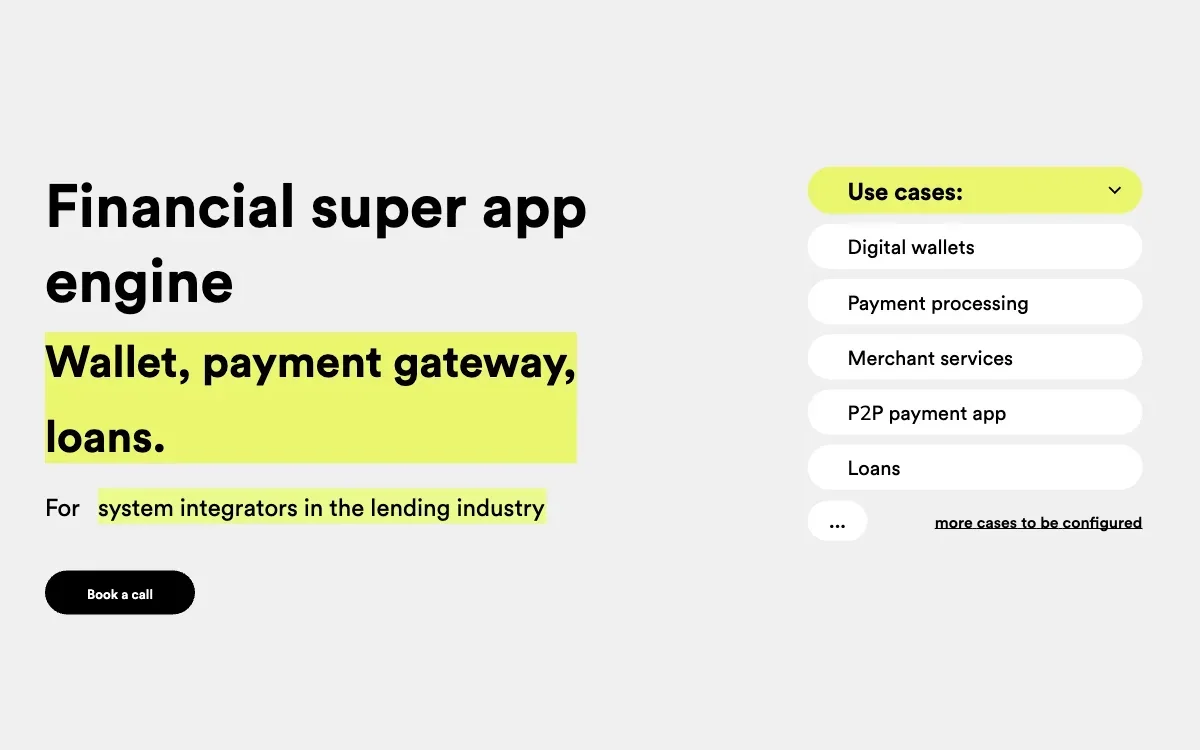
NeoFin — хмарна платформа, що покриває кредитний цикл від заявки — онлайн, у мобільному застосунку чи у відділенні — до погашення, обслуговування й роботи з простроченими кредитами. Одна модель даних унизу, один потік згори: кредитор бачить той самий запис від заявки до погашення.
Вона складається з компонентів, а не є монолітом: 10 готових компонентів, серед них цифровий онбординг і KYC, конструктор продуктів, студія андеррайтингу, CRM і BI, конектор джерел даних, контроль простроченої заборгованості та керування документами. Вона підтримує 3 продуктові лінії — гаманець, платежі й кредити — і 8 видів кредитів на одному ядрі: позики до зарплати, споживчі кредити, POS-кредити та BNPL, кредитні картки, мікрофінансування, розстрочку, P2P-кредитування та кредитні лінії.
Ліцензія не наша. Фінансове ліцензування залишається за відповідним оператором і юрисдикцією; NeoFin працює під ліцензією оператора на кожному ринку, а не замінює її. Продукт і виконання робочих процесів — за Logics7. Екрани й модулі — у кейсі NeoFin.
Як створити кредитну платформу: життєвий цикл як один потік
Кожен кредитний продукт проходить той самий ланцюжок. Якщо будувати його заново для кожного нового продукту, кожен запуск стає проєктом, а кожна зміна правил зачіпає кілька систем. Альтернатива — один потік на одному записі, де кожен етап читає те, що записав попередній.
- 01ЗаявкаОнлайн, у мобільному застосунку чи у відділенні.
- 02ПеревіркаДані заявника й перевірка особи (KYC).
- 03Скоринг і рішенняПравила задаються в студії андеррайтингу.
- 04Документи й підписанняЕлектронні документи та електронний підпис.
- 05ВидачаСхвалений кредит виплачується.
- 06Погашення й обслуговуванняПогашення, контроль прострочення і стягнення.
Заявка і KYC
Запис починається тут. NeoFin приймає заявки онлайн, у мобільному застосунку чи у відділенні, з формами й перевіркою особи для вебу та мобільних пристроїв. Кожен канал має писати в той самий запис, щоб заявку з відділення потім не вводили вручну вдруге. Обов’язки KYC і AML лежать на кредиторі; платформа має зафіксувати докази один раз і зберігати їх разом із кредитом.
Ухвалення рішень і андеррайтинг
Кредитний скоринг і рішення працюють у студії андеррайтингу та рушії ухвалення рішень; сторонні дані надходять через конектор джерел даних. Кредитна політика — хто проходить, яке навантаження доступне позичальнику, на яких умовах — це набір правил, які бізнес може читати й змінювати без релізу. Саме це відрізняє рушій кредитних рішень від скорингового виклику, захованого в коді: рішення можна перевірити, коли хтось запитає, чому його ухвалили.
Документи, підписання й видача
Кредитні документи оформлюються електронно, підписуються й зберігаються разом із заявкою; керування документами та електронний підпис є частиною платформи. Видача посилається на той самий запис, що й рішення та документ, а гаманець і платіжний шлюз працюють на тому самому рушії, що й кредити.
Обслуговування, погашення й стягнення
Після видачі кредит стає завданням обслуговування: погашення за графіком, контроль прострочення і стягнення. Саме тут система управління кредитами (LMS) зазвичай перебирає справу в системи видачі кредитів (LOS), і саме тут багато платформ розривають запис. У NeoFin видача кредитів, управління ними та кредитний облік лежать на одній моделі даних, тож обслуговування і стягнення працюють з тією історією, на основі якої ухвалили рішення.
Чому кредитні модулі рвуться на швах
Більшість кредиторів зшивають фронтенд, скорингового вендора, інструмент для документів і систему обслуговування. Кожна з цих частин може бути доброю сама по собі; проблема — у швах. Кожна передача — це ручна робота, затримка, помилка й розрив в аудиторському сліді. Записи позичальників дублюються, а одну зміну кредитної політики доводиться вносити в кількох місцях.
| Етап | Які дані створює | Звичайний власник | Що ламається при розділенні |
|---|---|---|---|
| Заявка і KYC | Дані заявника, підтвердження особи | Продажі та онбординг | Повторне введення; дублікати записів позичальників |
| Скоринг і рішення | Бал, рішення, причини | Кредитні ризики | Причини губляться; розриви в аудиторському сліді |
| Документи й підписання | Підписаний кредитний договір | Операції та юристи | Підписані умови розходяться зі схваленими |
| Видача | Платіжна інструкція і підтвердження | Фінанси | Виплати не зіставлені зі схваленим записом |
| Погашення й обслуговування | Погашення, заборгованість, історія стягнення | Обслуговування і стягнення | Стягнення не бачить початкового рішення |
Це практичне ядро відповіді на питання, як створити кредитну платформу. NeoFin спроєктовано так, щоб рішення, документ і платіж посилалися на один і той самий запис: процес щоразу поводиться однаково і лишається придатним до аудиту. Швидкість випливає з цього; вона не самоціль.
Розробити чи купити: що це вирішує
Вибір між розробкою і купівлею кредитного ПЗ рідко буває чистим. White-label система управління кредитами швидка, коли ваш процес збігається з продуктом. Розробка системи видачі кредитів з нуля окупається лише тоді, коли кредитна логіка — ваша перевага. Конфігурація продуктів на одному ядрі — посередині. Для будь-якої цифрової кредитної платформи маршрут визначають три питання.
Ліцензування і юрисдикція
Програмне забезпечення не дає ліцензії на кредитування. Ліцензування, захист даних і правила споживчого кредитування різняться між ринками; у Великій Британії, наприклад, компаніям споживчого кредитування потрібна авторизація FCA. Визначте, хто тримає ліцензію, перш ніж вирішувати, як створити кредитну платформу: програмне забезпечення має відповідати комплаєнс-обов’язкам цього оператора, а не навпаки.
Кому належить логіка рішень
Кредитна політика — це і є бізнес, а не деталь реалізації. Якщо правила живуть у коді вендора, кожна зміна чекає на реліз. У NeoFin кредитні продукти, правила скорингу та процеси задаються в конструкторі продуктів і студії андеррайтингу, тож зміна правила не мусить ставати релізом. Хтось однаково має відповідати за винятки.
Третє питання — хто її веде. Інтеграцію з обліковими та core-системами треба проєктувати, а не прикручувати, а платформу треба моніторити, випускати й підтримувати. Це постійна робота, і саме тому ми ведемо NeoFin, а не лише постачаємо її.
Для чого можна побудувати цю модель
Та сама структура — один запис, компоненти на одному рушії, правила, якими володіє бізнес, — підходить для інших продуктів автоматизації кредитування:
- Кредитні платформи для банків, мікрофінансових організацій і кредитних спілок
- BNPL і торгове кредитування
- Вбудоване кредитування всередині маркетплейсів і платформ
- Внутрішні інструменти кредитних рішень
- Процеси обслуговування та стягнення
Ми будуємо їх як продукти, які потім ведемо: жодної розробки без продуктової логіки. Для нового кредитного продукту Product Partnership спершу перевіряє, чи є в нього ринок, користувач, готовий платити, і шлях до запуску, — і лише потім вирішується, як створити кредитну платформу чи визначити обсяг MVP. Якщо ваш кредитний процес тримається на передачах між системами, почніть із процесу, а не з інструмента: Annual Product Operations. Для живого кредитного продукту з користувачами, зростання якого зупинилося, Existing Product Review — це спосіб, у який Logics7 вирішує, чи брати частку.
Запитання читачів
Чи потрібна ліцензія, щоб вести кредитну платформу?
Зазвичай так, якщо ви кредитуєте: споживче кредитування регулюється на багатьох ринках, і ліцензія належить кредитору, а не програмному забезпеченню. У Великій Британії компаніям споживчого кредитування потрібна авторизація FCA. NeoFin працює під ліцензією оператора на кожному ринку. Перевірте правила своєї юрисдикції з регуляторним радником; це не юридична консультація.
Розробляти чи купувати систему видачі кредитів?
Купуйте, коли ваш процес збігається з продуктом; розробляйте або конфігуруйте, коли ваша кредитна політика, лінійка кредитів чи ринок — ваша перевага. Спершу визначте, хто тримає ліцензію, кому належить логіка рішень і хто вестиме платформу після запуску. Ці відповіді більше впливають на те, як створити кредитну платформу, ніж вибір стеку.
Чим LOS відрізняється від LMS?
Система видачі кредитів (LOS) веде кредит від заявки до рішення й видачі; система управління кредитами (LMS) веде його далі: погашення, обслуговування, прострочені рахунки й облік. Коли це окремі продукти, запис розривається на етапі видачі. NeoFin тримає видачу й управління кредитами на одній моделі даних, з одним записом від заявки до погашення.
Автор
Kostiantyn Halynskyi
Директор із продукту
Перетворює бізнес-логіку на продуктову структуру, проєктуючи й випускаючи за один прохід.
Познайомитися з командою
Працюєте над чимось схожим? Розпочніть розмову.
Новий продукт, бізнес-процес, живий продукт, грантова заявка чи рекомендація — кількох рядків досить, щоб знайти правильний наступний крок.
Ми відповідаємо протягом одного робочого дня.