Automatisation du crédit
Comment créer une plateforme de prêt en un seul flux : NeoFin, de la demande au remboursement
NeoFin est une plateforme d’automatisation du crédit construite et exploitée par Logics7. Une note sur les raisons pour lesquelles la demande, la décision et la gestion doivent être conçues comme un seul flux, et sur ce que cela tranche avant que quiconque écrive du code.
NeoFin — une plateforme d’automatisation du crédit construite et exploitée par Logics7. L’agrément financier reste du ressort de l’opérateur et de la juridiction concernés ; l’exécution du produit et des processus relève de Logics7. Cette note décrit la logique produit et n’avance rien sur les résultats d’un prêteur.
Points clés
- Créer une plateforme de prêt : concevez demande, décision, documents, décaissement et remboursement comme un seul flux, sur un même dossier.
- Chaque couture entre systèmes séparés ajoute du travail manuel, des erreurs et des trous dans la piste d’audit.
- La licence reste à l’opérateur ; l’exécution du produit et des processus relève de Logics7.
La réponse habituelle à la question « comment créer une plateforme de prêt ? » est une liste de modules : un front-end, un moteur de scoring, un outil documentaire, un système de gestion. Nous partons de l’autre bout. Le crédit est un seul flux — demande, vérification, décision, documents, décaissement, remboursement — et la plateforme doit être conçue comme ce flux avant d’être découpée en composants.
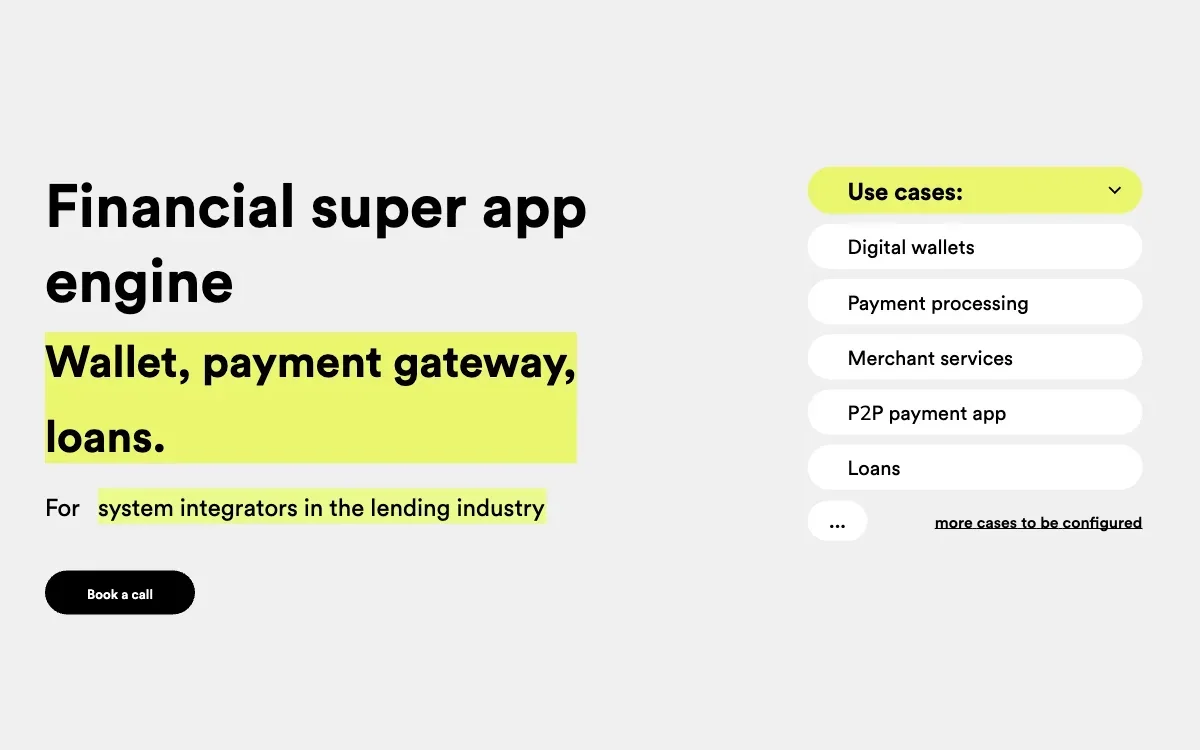
NeoFin, la plateforme d’automatisation du crédit que nous construisons et exploitons, montre ce que cela signifie : où les coutures cassent, ce qui tranche entre construire et acheter, et à quoi d’autre le modèle s’applique.
Ce qu’est NeoFin, et qui détient l’agrément
NeoFin est une plateforme cloud qui couvre le cycle du crédit, de la demande — en ligne, dans une application mobile ou en agence — jusqu’au remboursement, à la gestion et au traitement des impayés. Un seul modèle de données dessous, un seul flux dessus : le prêteur voit le même dossier de la demande au remboursement.
Elle est construite à partir de composants, pas comme un monolithe : 10 composants prêts à l’emploi, parmi lesquels l’onboarding numérique et le KYC, un configurateur de produits, un studio d’underwriting, un CRM et de la BI, un connecteur de sources de données, le suivi des impayés et la gestion documentaire. Elle porte 3 lignes de produits — portefeuille, paiements et prêts — et 8 types de prêts sur un même cœur : prêt sur salaire, crédit à la consommation, crédit au point de vente et BNPL, cartes de crédit, microfinance, crédit à tempérament, prêt entre particuliers (peer-to-peer) et lignes de crédit.
L’agrément n’est pas le nôtre. L’agrément financier reste du ressort de l’opérateur et de la juridiction concernés ; NeoFin fonctionne sous la licence de l’opérateur sur chaque marché, sans la remplacer. Le produit et l’exécution des processus relèvent de Logics7. Écrans et modules sont présentés dans l’étude de cas NeoFin.
Créer une plateforme de prêt : le cycle de vie comme un seul flux
Chaque produit de crédit suit la même chaîne. Reconstruisez-la pour chaque nouveau produit et chaque lancement devient un projet ; chaque changement de règle touche plusieurs systèmes. L’alternative est un seul flux sur un seul dossier, où chaque étape lit ce que la précédente a écrit.
- 01DemandeEn ligne, dans une application mobile ou en agence.
- 02VérificationDonnées du demandeur et vérification d’identité (KYC).
- 03Scoring et décisionRègles définies dans le studio d’underwriting.
- 04Documents et signatureDocuments électroniques et signature électronique.
- 05DécaissementLe prêt approuvé est versé.
- 06Remboursement et gestionRemboursements, suivi des impayés et recouvrement.
Demande et KYC
Le dossier commence ici. NeoFin reçoit les demandes en ligne, dans une application mobile ou en agence, avec des formulaires et des vérifications d’identité pour le web et le mobile. Chaque canal doit écrire dans le même dossier, pour qu’une demande faite en agence ne soit pas ressaisie plus tard. Les obligations KYC et de lutte contre le blanchiment (AML) incombent au prêteur ; une plateforme doit recueillir les justificatifs une fois et les conserver avec le prêt.
Décision de crédit et underwriting
Le scoring de crédit et la décision passent par le studio d’underwriting et le moteur de décision ; les données tierces entrent par le connecteur de sources de données. La politique de crédit — qui est éligible, ce qui est abordable, à quelles conditions — est un ensemble de règles que le métier peut lire et modifier sans nouvelle version logicielle. C’est ce qui distingue un moteur de décision de crédit d’un appel de scoring enfoui dans le code : la décision peut être auditée quand quelqu’un demande pourquoi elle a été prise.
Documents, signature et décaissement
Les documents de prêt sont émis électroniquement, signés et conservés avec la demande ; la gestion documentaire et la signature électronique font partie de la plateforme. Le décaissement renvoie au même dossier que la décision et le document, et le portefeuille et la passerelle de paiement tournent sur le même moteur que les prêts.
Gestion, remboursement et recouvrement
Après le décaissement, le prêt devient une tâche de gestion : les remboursements selon l’échéancier, le suivi des impayés et le recouvrement. C’est là qu’un système de gestion des prêts (LMS) prend généralement le relais du système d’octroi de crédit (LOS), et là que beaucoup de plateformes scindent le dossier. Dans NeoFin, l’octroi, la gestion et la comptabilité des prêts reposent sur un seul modèle de données : la gestion et le recouvrement travaillent à partir de l’historique sur lequel la décision a été prise.
Pourquoi les modules de crédit cassent aux coutures
La plupart des prêteurs assemblent un front-end, un fournisseur de scoring, un outil documentaire et un système de gestion. Chacun peut être bon isolément ; ce sont les coutures qui posent problème. Chaque passage de relais, c’est du travail manuel, du délai, des erreurs et un trou dans la piste d’audit. Les fiches emprunteurs se dupliquent, et un seul changement de politique de crédit doit être fait à plusieurs endroits.
| Étape | Données produites | Responsable habituel | Ce qui casse quand elle est séparée |
|---|---|---|---|
| Demande et KYC | Données du demandeur, justificatifs d’identité | Ventes et onboarding | Ressaisie ; fiches emprunteurs en double |
| Scoring et décision | Score, décision, motifs | Risque de crédit | Motifs perdus ; trous dans la piste d’audit |
| Documents et signature | Contrat de prêt signé | Opérations et juridique | Les conditions signées s’écartent des conditions approuvées |
| Décaissement | Ordre de paiement et confirmation | Finance | Versements non rapprochés d’un dossier approuvé |
| Remboursement et gestion | Remboursements, arriérés, historique de recouvrement | Gestion et recouvrement | Le recouvrement ne voit pas la décision d’origine |
C’est le cœur pratique de la question : comment créer une plateforme de prêt. NeoFin a été conçu pour que la décision, le document et le paiement renvoient au même dossier : le processus se comporte de la même façon à chaque fois et reste auditable. La vitesse en découle ; elle n’est pas un but en soi.
Construire ou acheter : ce qui tranche
Construire ou acheter un logiciel de crédit est rarement un choix net. Un système de gestion des prêts en marque blanche est rapide quand votre processus correspond au produit. Développer un logiciel d’octroi de crédit à partir de zéro ne se justifie que si la logique de crédit est votre avantage. Configurer des produits sur un même cœur se situe entre les deux. Pour toute plateforme de crédit numérique, trois questions décident de la voie à suivre.
Agrément et juridiction
Un logiciel ne porte pas de licence pour prêter. L’agrément, la protection des données et les règles du crédit à la consommation diffèrent selon les marchés ; au Royaume-Uni, par exemple, les établissements de crédit à la consommation ont besoin d’une autorisation de la FCA. Décidez qui détient l’agrément avant de décider comment créer une plateforme de prêt : le logiciel doit s’adapter aux obligations de conformité de cet opérateur, et non l’inverse.
À qui appartient la logique de décision
La politique de crédit est le métier lui-même, pas un détail d’implémentation. Si les règles vivent dans le code d’un fournisseur, chaque changement attend une nouvelle version. Dans NeoFin, les produits de prêt, les règles de scoring et les flux se paramètrent dans le configurateur de produits et le studio d’underwriting : un changement de règle n’a pas à devenir une nouvelle version. Il faut tout de même que quelqu’un assume les exceptions.
La troisième question est de savoir qui l’exploite. L’intégration aux systèmes comptables et aux systèmes cœur doit être conçue, pas rajoutée après coup, et la plateforme doit être supervisée, mise à jour et supportée. C’est un travail continu, et c’est pourquoi nous exploitons NeoFin au lieu de seulement le livrer.
Ce que ce modèle permet de construire
La même structure — un seul dossier, des composants sur un même moteur, des règles qui appartiennent au métier — sert d’autres produits d’automatisation du crédit :
- Plateformes de crédit pour banques, institutions de microfinance et coopératives de crédit
- Paiement fractionné (BNPL) et crédit marchand
- Crédit intégré aux places de marché et aux plateformes
- Outils internes de décision de crédit
- Processus de gestion et de recouvrement
Nous les construisons comme des produits à exploiter : pas de développement sans logique produit. Pour un nouveau produit de crédit, Product Partnership vérifie d’abord qu’il a un marché, un utilisateur payant et un chemin vers le lancement, avant toute décision sur la façon de créer une plateforme de prêt ou de cadrer un MVP. Si votre processus de crédit repose sur des passages de relais entre systèmes, commencez par le processus, pas par l’outil : Annual Product Operations. Pour un produit de crédit en ligne, avec des utilisateurs, qui stagne, Existing Product Review est la façon dont Logics7 décide de prendre ou non une participation.
Les questions des lecteurs
Faut-il un agrément pour exploiter une plateforme de prêt ?
En général, oui, si vous prêtez : le crédit à la consommation est réglementé sur de nombreux marchés, et l’agrément appartient au prêteur, pas au logiciel. Au Royaume-Uni, les établissements de crédit à la consommation ont besoin d’une autorisation de la FCA. NeoFin fonctionne sous la licence de l’opérateur sur chaque marché. Vérifiez les règles de votre juridiction avec un conseil en réglementation ; ceci n’est pas un conseil juridique.
Faut-il construire ou acheter un logiciel d’octroi de crédit ?
Achetez quand votre processus correspond au produit ; construisez ou configurez quand votre politique de crédit, votre gamme de prêts ou votre marché est votre avantage. Décidez d’abord qui détient l’agrément, à qui appartient la logique de décision et qui exploite la plateforme après le lancement. Ces réponses déterminent la façon de créer une plateforme de prêt davantage que le choix de la stack.
Quelle est la différence entre un LOS et un LMS ?
Un système d’octroi de crédit (LOS, loan origination system) mène un prêt de la demande à la décision et au décaissement ; un système de gestion des prêts (LMS, loan management system) le gère ensuite : remboursements, gestion, impayés et comptabilité. Quand ce sont deux produits distincts, le dossier se scinde au décaissement. NeoFin garde l’octroi et la gestion des prêts sur un seul modèle de données, avec un seul dossier de la demande au remboursement.
Écrit par
Kostiantyn Halynskyi
Directeur produit
Transforme la logique métier en structure produit, en concevant et en livrant dans le même mouvement.
Découvrir l’équipe
Vous travaillez sur un projet similaire ? Entamez la conversation.
Un nouveau produit, un processus métier, un produit en ligne, une demande de subvention ou une mise en relation — quelques lignes suffisent pour trouver la bonne suite.
Nous répondons sous un jour ouvré.