Automazione del credito
Come creare una piattaforma di prestiti in un unico flusso: NeoFin, dalla domanda al rimborso
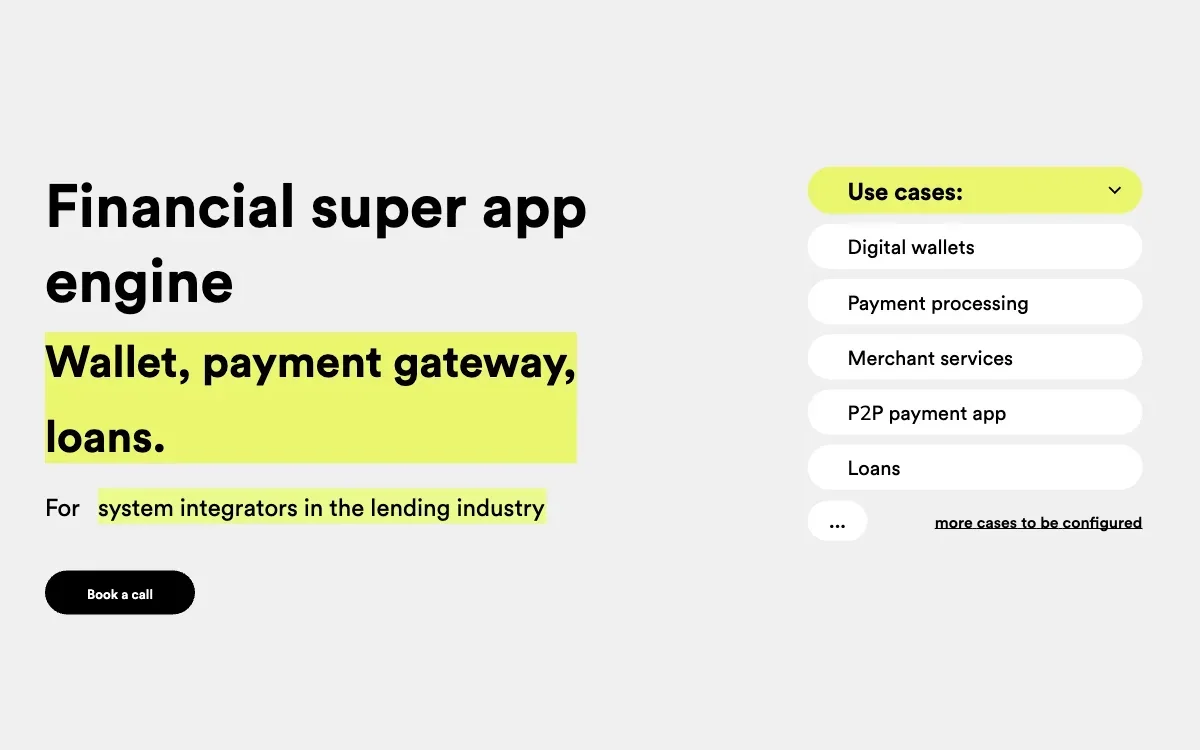
NeoFin è una piattaforma di automazione del credito costruita e gestita da Logics7. Una nota sul perché domanda, decisione e servicing debbano essere progettati come un unico flusso, e su che cosa questo decide prima che qualcuno scriva codice.
NeoFin — una piattaforma di automazione del credito costruita e gestita da Logics7. L’autorizzazione finanziaria resta in capo all’operatore e alla giurisdizione competenti; l’esecuzione del prodotto e dei processi è di Logics7. Questa nota descrive la logica di prodotto e non afferma nulla sui risultati di alcun finanziatore.
Punti chiave
- Come creare una piattaforma di prestiti: progettate domanda, decisione, documenti, erogazione e rimborso come un unico flusso su un solo record.
- Ogni giuntura tra sistemi separati aggiunge lavoro manuale, errori e buchi nell’audit trail.
- La licenza resta all’operatore; l’esecuzione del prodotto e dei processi è di Logics7.
La risposta abituale alla domanda su come creare una piattaforma di prestiti è un elenco di moduli: un front-end, un motore di scoring, uno strumento documentale, un sistema di servicing. Noi partiamo dall’altro capo. Il credito è un unico flusso — domanda, verifica, decisione, documenti, erogazione, rimborso — e la piattaforma va progettata come quel flusso prima di essere divisa in componenti.
NeoFin, la piattaforma di automazione del credito che costruiamo e gestiamo, mostra che cosa significa: dove cedono le giunture, che cosa decide tra costruire e comprare, e a che altro si adatta il modello.
Che cos’è NeoFin, e chi detiene la licenza
NeoFin è una piattaforma cloud che copre il ciclo del credito dalla domanda — online, in un’app mobile o in filiale — fino al rimborso, al servicing e alla gestione delle posizioni scadute. Un unico modello dati sotto, un unico flusso sopra: il finanziatore vede lo stesso record dalla domanda al rimborso.
È costruita a componenti, non come un monolite: 10 componenti predefiniti, tra cui onboarding digitale e KYC, un configuratore di prodotto, uno studio di underwriting, CRM e BI, un connettore di fonti dati, il monitoraggio degli insoluti e la gestione documentale. Porta 3 linee di prodotto — wallet, pagamenti e prestiti — e 8 tipi di prestito su un unico core: payday, credito al consumo, POS e BNPL, carte di credito, microfinanza, prestiti rateali, peer-to-peer e linee di credito.
La licenza non è nostra. L’autorizzazione finanziaria resta in capo all’operatore e alla giurisdizione competenti; NeoFin opera sotto la licenza dell’operatore in ciascun mercato anziché sostituirla. L’esecuzione del prodotto e dei processi è di Logics7. Schermate e moduli sono nel case study di NeoFin.
Come creare una piattaforma di prestiti: il ciclo di vita come un unico flusso
Ogni prodotto di credito percorre la stessa catena. Se la si ricostruisce per ogni nuovo prodotto, ogni lancio diventa un progetto e ogni modifica di una regola tocca più sistemi. L’alternativa è un unico flusso su un unico record, in cui ogni fase legge ciò che ha scritto la precedente.
- 01DomandaOnline, in un’app mobile o in filiale.
- 02VerificaDati del richiedente e verifiche d’identità (KYC).
- 03Scoring e decisioneRegole impostate nello studio di underwriting.
- 04Documenti e firmaDocumenti elettronici e firma elettronica.
- 05ErogazioneIl prestito approvato viene erogato.
- 06Rimborso e servicingRimborsi, monitoraggio degli insoluti e recupero crediti.
Domanda e KYC
Il record nasce qui. NeoFin raccoglie le domande online, in un’app mobile o in filiale, con moduli e verifiche d’identità per web e mobile. Ogni canale dovrebbe scrivere sullo stesso record, così una domanda presentata in filiale non viene ribattuta in seguito. Gli obblighi KYC e antiriciclaggio (AML) sono in capo al finanziatore; una piattaforma dovrebbe acquisire le evidenze una sola volta e conservarle con il prestito.
Decisione e underwriting
Lo scoring creditizio e la decisione avvengono nello studio di underwriting e nel motore decisionale; i dati di terzi entrano tramite il connettore di fonti dati. La politica creditizia — chi è idoneo, che cosa è sostenibile, a quali condizioni — è un insieme di regole che il business può leggere e modificare senza una release. È questo che distingue un motore di decisione creditizia da una chiamata di scoring sepolta nel codice: la decisione può essere verificata quando qualcuno chiede perché è stata presa.
Documenti, firma ed erogazione
I documenti del prestito vengono emessi in formato elettronico, firmati e conservati con la domanda; gestione documentale e firma elettronica fanno parte della piattaforma. L’erogazione si riferisce allo stesso record della decisione e del documento, e il wallet e il gateway di pagamento girano sullo stesso motore dei prestiti.
Servicing, rimborso e recupero crediti
Dopo l’erogazione il prestito diventa un compito di servicing: rimborsi secondo il piano di rimborso, monitoraggio degli insoluti e recupero. È qui che di solito un loan management system (LMS) subentra al loan origination system (LOS), ed è qui che molte piattaforme spezzano il record. In NeoFin origination, gestione e contabilità dei prestiti stanno su un unico modello dati, così servicing e recupero crediti lavorano sulla stessa storia su cui è stata presa la decisione.
Perché i moduli del credito cedono nelle giunture
La maggior parte dei finanziatori cuce insieme un front-end, un fornitore di scoring, uno strumento documentale e un sistema di servicing. Ognuno può essere valido da solo; il problema sono le giunture. Ogni passaggio è lavoro manuale, ritardo, errore e un buco nell’audit trail. Le anagrafiche dei clienti si duplicano, e una sola modifica della politica creditizia va fatta in più punti.
| Fase | Dati che produce | Titolare abituale | Che cosa si rompe se separata |
|---|---|---|---|
| Domanda e KYC | Dati del richiedente, evidenze d’identità | Vendite e onboarding | Dati ribattuti; anagrafiche dei clienti duplicate |
| Scoring e decisione | Punteggio, decisione, motivazioni | Rischio di credito | Motivazioni perse; buchi nell’audit trail |
| Documenti e firma | Contratto di prestito firmato | Operations e ufficio legale | Le condizioni firmate si allontanano da quelle approvate |
| Erogazione | Istruzione di pagamento e conferma | Finanza | Erogazioni non abbinate a un record approvato |
| Rimborso e servicing | Rimborsi, arretrati, storico del recupero | Servicing e recupero crediti | Il recupero crediti non vede la decisione originale |
Questo è il nucleo pratico di come creare una piattaforma di prestiti. NeoFin è stato progettato perché decisione, documento e pagamento si riferiscano allo stesso record: il processo si comporta allo stesso modo ogni volta e resta verificabile. La velocità ne discende; non è il fine in sé.
Costruire o comprare: che cosa decide
Costruire o comprare un software per il credito è raramente una scelta netta. Un loan management system white-label è rapido quando il vostro processo corrisponde al prodotto. Sviluppare da zero un software di loan origination ripaga solo quando la logica del credito è il vostro vantaggio. Configurare i prodotti su un unico core sta nel mezzo. Per qualsiasi piattaforma di digital lending, tre domande decidono il percorso.
Licenza e giurisdizione
Un software non porta con sé una licenza a concedere credito. Autorizzazioni, protezione dei dati e norme sul credito al consumo variano da mercato a mercato; nel Regno Unito, per esempio, le società di credito al consumo hanno bisogno dell’autorizzazione della FCA. Decidete chi detiene la licenza prima di decidere come creare una piattaforma di prestiti: è il software che deve adattarsi agli obblighi di compliance di quell’operatore, non il contrario.
Di chi è la logica decisionale
La politica creditizia è il business, non un dettaglio di implementazione. Se le regole vivono nel codice di un fornitore, ogni modifica aspetta una release. In NeoFin prodotti di prestito, regole di scoring e flussi si impostano nel configuratore di prodotto e nello studio di underwriting, così una modifica di regola non deve diventare una release. Qualcuno deve comunque rispondere delle eccezioni.
La terza domanda è chi la gestisce. L’integrazione con i sistemi contabili e core va progettata, non aggiunta a posteriori, e la piattaforma va monitorata, rilasciata e supportata. È un lavoro continuo, ed è per questo che gestiamo NeoFin invece di limitarci a consegnarlo.
Per cosa si può costruire questo modello
La stessa struttura — un unico record, componenti su un unico motore, regole di cui è titolare il business — serve altri prodotti di automazione del credito:
- Piattaforme di credito per banche, istituti di microfinanza e cooperative di credito
- Buy-now-pay-later e credito al commerciante
- Credito integrato (embedded lending) in marketplace e piattaforme
- Strumenti interni per le decisioni di credito
- Flussi di servicing e recupero crediti
Li costruiamo come prodotti da gestire: nessuno sviluppo senza logica di prodotto. Per un nuovo prodotto di credito, Product Partnership verifica prima se ha un mercato, un utente pagante e una strada verso il lancio, prima di qualsiasi decisione su come creare una piattaforma di prestiti o definire il perimetro di un MVP. Se il vostro processo di credito vive di passaggi tra sistemi, partite dal processo, non dallo strumento: Annual Product Operations. Per un prodotto di credito live, con utenti, che si è fermato, Existing Product Review è il modo in cui Logics7 decide se acquisire una quota.
Le domande dei lettori
Serve una licenza per gestire una piattaforma di prestiti?
Di solito sì, se concedete credito: il credito al consumo è regolamentato in molti mercati, e la licenza appartiene al finanziatore, non al software. Nel Regno Unito le società di credito al consumo hanno bisogno dell’autorizzazione della FCA. NeoFin opera sotto la licenza dell’operatore in ciascun mercato. Verificate le norme della vostra giurisdizione con un consulente regolamentare; questa non è una consulenza legale.
Conviene costruire o comprare un software di loan origination?
Comprate quando il vostro processo corrisponde al prodotto; costruite o configurate quando la vostra politica creditizia, la vostra gamma di prestiti o il vostro mercato sono il vostro vantaggio. Decidete prima chi detiene la licenza, di chi è la logica decisionale e chi gestisce la piattaforma dopo il lancio. Queste risposte determinano come creare una piattaforma di prestiti più della scelta dello stack.
Qual è la differenza tra un LOS e un LMS?
Un loan origination system (LOS) porta un prestito dalla domanda alla decisione e all’erogazione; un loan management system (LMS) lo gestisce dopo: rimborsi, servicing, posizioni scadute e contabilità. Quando sono prodotti separati, il record si spezza all’erogazione. NeoFin tiene origination e gestione dei prestiti su un unico modello dati, con un solo record dalla domanda al rimborso.
Scritto da
Kostiantyn Halynskyi
Direttore di prodotto
Trasforma la logica di business in struttura di prodotto, progettando e rilasciando nello stesso passaggio.
Conoscere il team
State lavorando a qualcosa di simile? Avviate una conversazione.
Un nuovo prodotto, un processo aziendale, un prodotto già attivo, una domanda di finanziamento o una presentazione: bastano poche righe per trovare il passo successivo giusto.
Rispondiamo entro un giorno lavorativo.